Владимир Савенок – финансовый эксперт
Чем живет человек, который 10 лет управлял золотовалютными резервами целого государства? Наш постоянный автор Владимир Савенок, известный в России и за ее пределами финансовый эксперт, работа которого находится в Москве, а дом - в Минске, рассказывает о себе и своем бизнесе
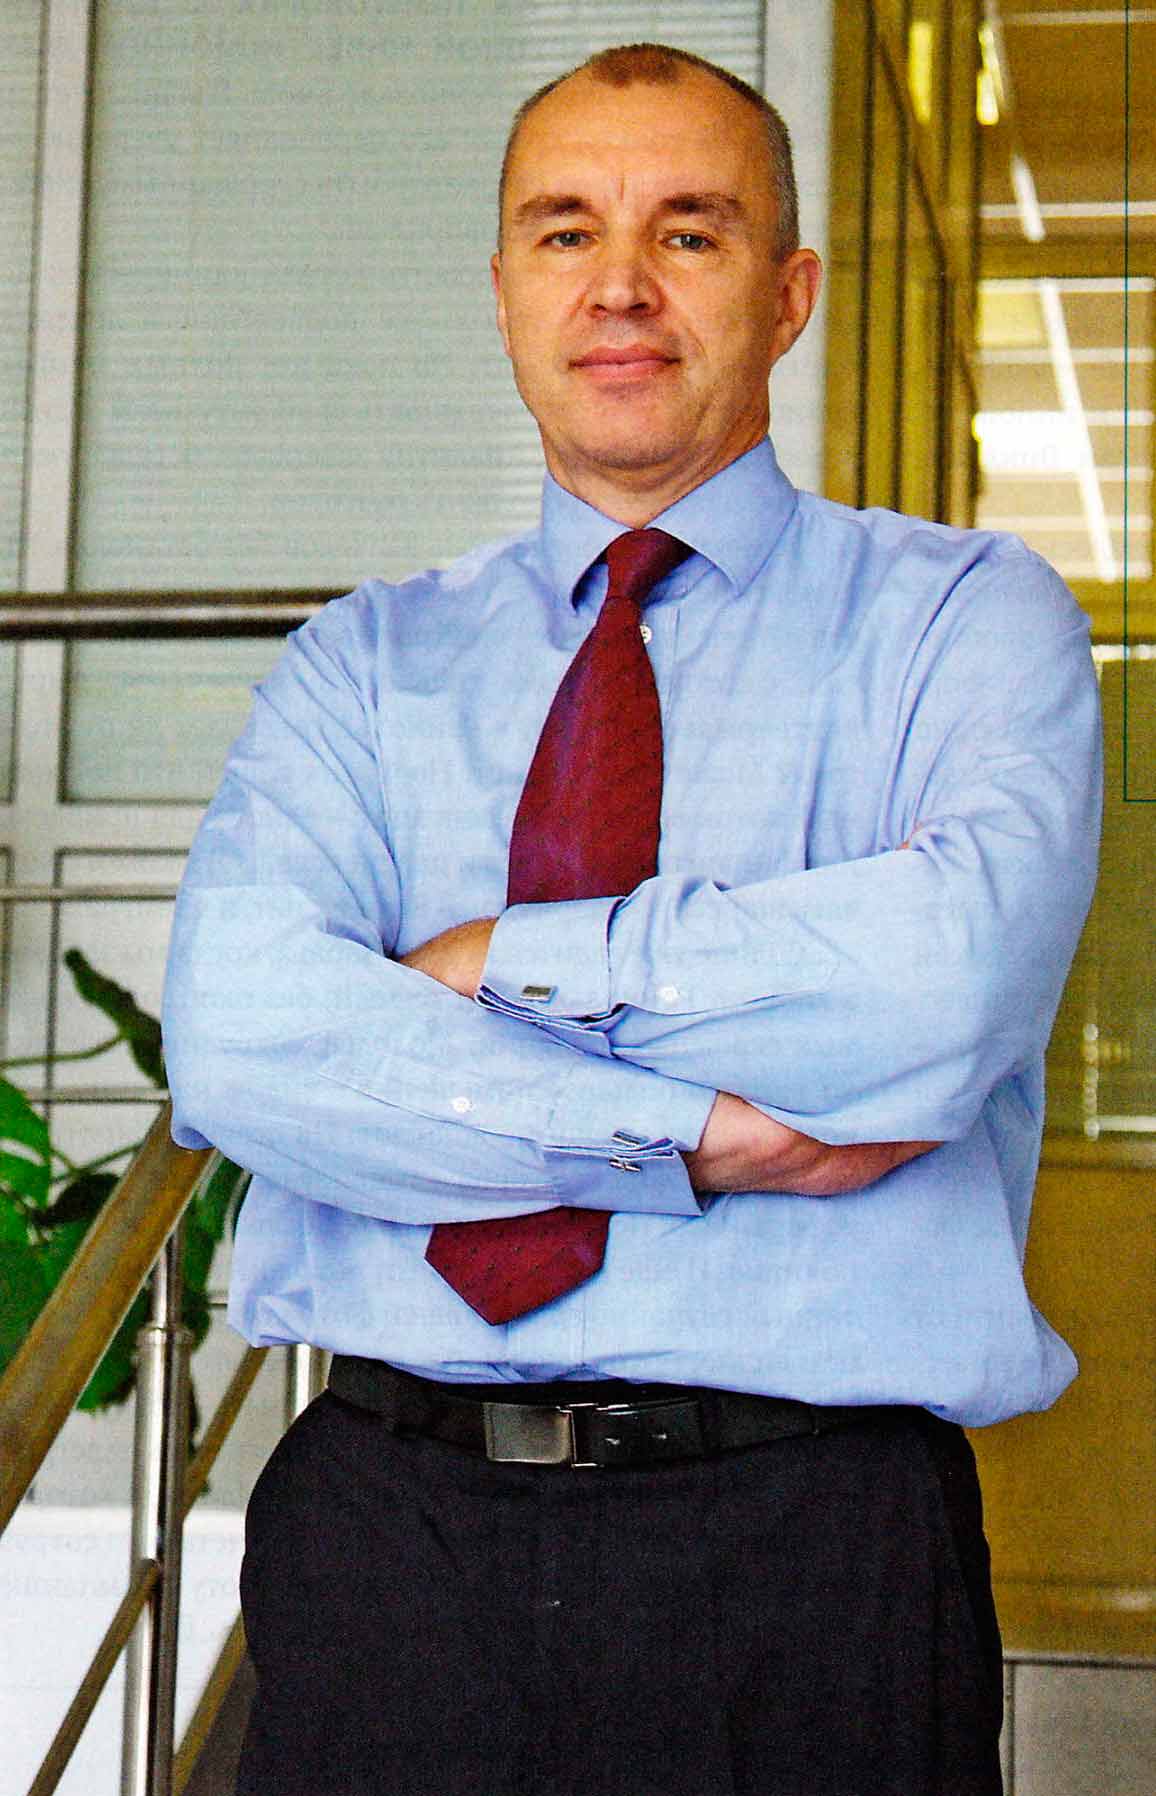
Владимир Савенок, родился в 1960 году. Образование: Белорусский политехнический институт, инженер-механик. Академия народного хозяйства РФ, ВЭД. Опыт: 1992-1998 годы - главный экономист, директор департамента, член совета директоров Национального банка Республики Беларусь. С 2002 года - владелец собственной компании: консалтинговая группа «Личный капитал» - индивидуальные финансовые консультации. Штат: 7 человек
Первый же день работы в финансовой сфере вы провели в должности главного экономиста Национального банка Республики Беларусь. Как объяснить такой высокий старт?
- Я готовился работать в сфере финансов и получил второе образование в Академии народного хозяйства. В начале 1990-х годов грамотных финансистов в Белоруссии почти не было. Мой диплом экономиста оказался очень кстати. Сыграло роль и то, что я знал английский язык.
Чем занимается главный экономист центробанка?
- Фактически мы формировали золотовалютные резервы Белоруссии. Управление резервами страны - главный опыт, который я получил во время работы. Ответственность была огромной. Именно тогда я понял, что на первом месте в управлении финансами стоит надежность. Доходность капитала не так важна, как его сохранность и ликвидность.
За несколько лет вы доросли до члена совета директоров Национального банка Белоруссии - и вдруг уехали из страны...
- Я занял должность директора казначейства на Кипре, в реальной IT-компании, торгующей комплектующими для компьютеров. У нее масса дочерних предприятий по всей Восточной Европе - в России, Казахстане, Прибалтике, на Украине. Моя задача состояла в том, чтобы координировать денежные потоки между ними. В итоге я понял, что планировать финансовые потоки целой компании частного лица или страны - занятия одного рода. В обоих случаях нужно успеть направить деньги так, чтобы в бюджете не было дыр.
Почему все-таки вы решили уйти в частную компанию? Азарт? Деньги?
- Я просто устал работать в регулируемой государством структуре: принималось очень много директивных решений, которые я не понимал и с которыми не был согласен. Работать стало тяжело, неприятно и скучно. От предложения поработать за рубежом я не смог отказаться.
А что подтолкнуло вас к открытию своей компании?
- Собственный опыт. С 1992 по 2002 год я занимался управлением деньгами и успел изрядно набить шишек, в том числе и на фондовом рынке. Я посчитал, что опыт, который я накопил за 10 лет, достаточен, чтобы помочь другим людям избежать моих ошибок.
В 2003 году я создал в Минске компанию «Личный капитал». Пытался развить свое дело в Белоруссии, но бизнес шел тяжело. К тому же оказалось, что в России уровень развития фондового рынка на порядок выше. Мы создали русскоязычный сайт, и люди из России начали писать и звонить нам гораздо активнее, чем граждане Белоруссии. Бизнес нужно развивать там, где есть спрос, и постепенно я перенес компанию в Россию. С 2003 года работаю в основном на российском рынке.
Сколько времени ушло на то, чтобы «раскачать» бизнес в России?
- Четыре года. Компания вышла на самоокупаемость в 2007 году.
Как вам удается жить на два города - офис в Москве, дом в Минске?
- В своей компании я и директор, и финансовый консультант. Как финансовый консультант я общаюсь с клиентами независимо от того, где нахожусь, - по телефону, Skype, электронной почте - теоретически из любой точки мира. Стараюсь проводить две недели в Москве и две недели в Минске. В Минске живет моя семья - жена Ирина и дети, Роман и Алисия. Живу в поездках, где-то в пути между Минском и Москвой. Между городами перемещаюсь либо на автомобиле, либо на поезде. В последнее время предпочитаю поезд: ночь в дороге - и утром я уже в офисе.
Не пробовали осесть?
- Мне было бы скучно на одном месте. В Москву, честно говоря, не решился переехать: не могу перестроить жизнь и привыкнуть к шумному и активному городу. Двух недель подряд в Москве мне хватает.
В чем суть бизнеса компании «Личный капитал»?
- Мы рассказываем людям, как навести порядок в их деньгах, и помогаем эти средства эффективно инвестировать.
Каков спрос на консультации?
- Сейчас у нас около 500 клиентов. В прошлом году при помощи нашей компании они вложили в ценные бумаги, страховки и недвижимость более 250 млн руб.
Какой средний уровень дохода у ваших клиентов?
- В принципе, наш клиент - человек, зарабатывающий от $3000 в месяц. На практике чаще всего от $5000. После кризиса баланс изменился в сторону клиентов с большим доходом: даже состоятельные люди стали тщательнее считать деньги. Порядок в своих финансах они навели сами, сейчас состоятельных клиентов в основном интересует инвестирование. Именно за этим они к нам и обращаются.
Получается, что ваши услуги по карману далеко не всем.
- У тех, кто не потрудился навести порядок в деньгах и составить финансовый план, в кризис возможности резко ухудшились. Такие люди не выложат 30 тыс. руб. за разработку личного финансового или инвестиционного плана в «Личном капитале». Часовая консультация у наших сотрудников стоит 2000-3000 руб., моя - 5000 руб. За час можно получить много рекомендаций, а за 30 тыс. руб. - полноценный план с таблицами, выводами и руководством, что делать дальше.
Кто ваши клиенты по профессии?
- Как правило, управлением личными финансами интересуются менеджеры среднего и высшего звена и предприниматели. Области самые разные - от IT и «нефтянки» до оптовой торговли. Важен не род деятельности, а отношение к деньгам. Кто-то получает мало, и все равно у него остаются средства для инвестирования, а кто-то - по $10 тыс. в месяц, но тратит все подчистую, и мы ничем помочь ему не можем.
Кого больше среди ваших клиентов - мужчин или женщин?
- Примерно поровну. Женщины чаще думают о защите будущего, семьи. Мужчины более азартны, это игроки, им нравится инвестировать, чтобы получить дополнительный доход.
Если у человека больше 10 активов, ему необходим финансовый управляющий, пишете вы в книге «Личные финансы. Самоучитель». А какие активы у людей, которые обращаются к вам?
- Практически у всех есть квартира (и не одна), автомобиль. У большинства имеются инвестиционные активы - ПИФы и акции. Но чаще всего они созданы без плана, спонтанно. У человека были свободные деньги - он вложил их в то, что посоветовали друзья, коллеги. Иногда покупают ПИФы двух разных инвестиционных компаний, не обращая внимания на то, что эти фонды вкладывают деньги в одни и те же акции.
Мы помогаем сбалансировать структуру активов. Один из главных принципов инвестирования: нельзя все вкладывать в один актив, каким бы хорошим он ни казался, - будь то недвижимость, акции определенной компании или даже золото.
Во что предлагаете вкладывать вы?
- Настоящая диверсификация означает, что в портфеле имеются различные ценные бумаги - отечественных и зарубежных компаний, надежные, менее надежные, более агрессивные, менее агрессивные.
Начальная задача - взяв за основу уже накопленное клиентом, построить план постепенных вложений, которые плавно выровняют баланс инвестиционного портфеля.
По какой схеме составлен ваш личный портфель?
- Если смотреть по рискам, то 40% бумаг - консервативные и по 30% - умеренные и агрессивные. Роль защитного элемента играют два накопительных полиса страховых компаний: моя жизнь застрахована, поскольку я главный кормилец в семье. Еще в портфель входят акции и облигации. В фонд российских акций инвестирую через американского брокера, иначе за покупку акций придется платить большие налоги, ведь я не резидент страны. Да и комиссии управляющие компании в России берут более высокие.
Какие российские акции у вас есть?
- Купленный мной индексный фонд следует за индексом ММВБ. Это российские «голубые фишки». Есть у меня и индексный фонд зарубежных, глобальных акций. В дополнение держу несколько дивидендных акций. Но акции - это всегда риск. В качестве баланса я потратил деньги на страховку и инструменты умеренного риска - глобальные фонды акций. Конечно, использую депозиты в рублях и валюте. На рублевом депозите лежит мой «резервный фонд». Часть средств держу в валюте в хорошем консервативном банке за рубежом.
Какие книги по финансам вы порекомендовали бы читателям?
- Я стараюсь читать классиков. В первую очередь это книги Питера Линча, Джона К. Богла - основателя крупнейшей американской инвестиционной компании Vanguard. Прекрасная книга по формированию инвестиционного портфеля - «Разумное распределение активов» Вильяма Бернстайна. Читаю книги об Уоррене Баффетте. Он сам не пишет книг, однако опубликованы его выступления и краткие эссе. То, как Баффетт оценивает компании и бизнес, безусловно, очень интересно. Из журналов просматриваю «Личный бюджет», «D'». В интернете читаю текущие новости на Rbc-ru, Yahoo Finance.
В вашей книге приведено много примеров и советов читателей, как экономить. А как вы планируете свой личный бюджет?
- Не думайте, что я день за днем педантично записываю свои доходы и расходы. За время работы с семейным бюджетом мы с женой давно выяснили, сколько денег нам нужно на текущие расходы. Эту сумму мы каждый месяц откладываем на текущие траты, остальное инвестируем. Безусловно, хотелось бы, чтобы эта статья расходов была фиксированной, но из-за инфляции она постоянно растет, и с этим ничего не поделаешь.
Какова роль вашей жены в планировании семейного бюджета?
- Ирина вносит поправки и окончательно утверждает наш семейный бюджет. Если суммы, о которой мы договорились, в следующем месяце будет недостаточно, она объясняет мне, откуда возник дефицит. Как какой-нибудь комитет приносит на подпись президенту бумагу, так и я ношу смету семейного бюджета своей жене (смеется). Ирина покупает все необходимое для семьи, поэтому она решает, как распределить деньги. Кстати, она работает советником в Национальном банке Республики Беларусь и не хочет уходить со своей работы и становиться домохозяйкой.
А своих детей вы приучаете к управлению деньгами?
- Да, хотя дети еще школьники - сыну 13 лет, дочке 10. Я открыл на их имя накопительные счета, которые стараюсь пополнять каждый месяц. Периодически показываю детям, что их счета растут, и объясняю, что сумму, которая накопится к их совершеннолетию, нужно будет потратить на что-то толковое - на создание бизнеса или учебу.
Этой осенью мы в «Личном капитале» планируем организовать семинар для семей, посвященный тому, как управлять личными финансами и обучать этому детей. Опыт показывает, что если детей вовремя не приучить к управлению своими средствами, они остаются иждивенцами, взрослыми детьми, которые постоянно требуют денег от кого-то.
В смете бюджета, которую вы предлагаете читателям в книге «Личные финансы. Самоучитель», есть графа расходов «Спорт». Каким спортом занимаетесь вы?
- Люблю велосипед, по Минску стараюсь перемещаться на нем. Раньше регулярно играл в теннис, но из-за переездов у меня нет постоянных партнеров для игры. Надеюсь на сына: когда подрастет, буду обмениваться подачами с ним.
В России много мифов о современной Белоруссии. Какой видится ваша страна человеку, который половину жизни проводит в Москве?
- Расскажу о личных впечатлениях. Пересекая границу на машине, я вижу красивую природу, отличные дороги, опрятные дома. Развивается инфраструктура страны, это очень приятно. Например, в Минске построили много хороших велодорожек, и по ним можно проехать через три парка без остановок. А вот условия для бизнеса не сравнимы с Россией и Украиной. Многие белорусские бизнесмены, чувствуя, что потенциал развития исчерпан, переносят бизнес в Россию и на Украину, оставляя дома меньшую часть дел.
Насколько быт в Минске отличается от Москвы? Скажем, по ценам.
- Основные продукты в Минске гораздо дешевле, чем в Москве. Цены на молоко и хлеб отличаются значительно - больше чем в 2,5 раза. Пакет молока в Москве стоит 50 рублей, а в Минске - 2000 белорусских рублей, то есть 20 рублей по российским ценам. По качеству большой разницы я не вижу. Зато хороших ресторанов и кафе в Москве гораздо больше.
Каким вы видите развитие компании «Личный капитал» в ближайшие два года?
- Еще пару лет назад мы думали, что будем развиваться вширь, создавая сеть филиалов по России. Однако теперь решили пойти по пути интенсивного развития, улучшая услуги центрального офиса. Собираемся пригласить нескольких новых консультантов. Штат финконсультантов в нашей компании при этом вырастет до 10-15 человек, и мы будем вкладывать силы в их обучение и практику. Для нас было и остается приоритетным качество наших услуг, а высокого качества невозможно добиться, пытаясь работать с множеством консультантов.
Что касается ниши на рынке финансовых консультаций, то она определяется сама собой. Цены на наши услуги уменьшили приток клиентов с доходом ниже 60 тыс. руб. в месяц, но увеличили число клиентов, которые в состоянии инвестировать солидные суммы - от 50 тыс. руб. в месяц до сотен и миллионов долларов в год. Мы будем развивать работу именно в этом сегменте - собираемся создать еще один сайт для клиентов с доходом выше среднего, инвестирующих суммы от $300 тыс. в год.
Однако это вовсе не значит, что мы отказываемся от людей с не столь высокими доходами. Мы будем продолжать писать статьи для специализированных изданий, книги, брошюры, проводить семинары и т.д. Я считаю, что повышение финансовой грамотности населения России по-прежнему остается для нас приоритетной задачей.
Беседовал Дмитрий Артюхов